noticia_usucapion

Usucapión: qué es y por qué puede afectar a la compra de una vivienda

Suena a un término jurídico complejo, y lo es. Pero la usucapión sigue plenamente vigente y forma parte del ordenamiento jurídico español, por lo que conviene conocer en qué consiste, especialmente si estás pensando en comprar un inmueble.

La usucapión, también conocida como prescripción adquisitiva, es una figura jurídica que permite adquirir la propiedad de un inmueble por haberlo poseído durante un determinado periodo de tiempo y cumpliendo los requisitos que establece la ley. Su origen se remonta al Derecho Romano, pero continúa formando parte del Código Civil español.

¿Significa que alguien puede quedarse con mi vivienda?

No exactamente.

Uno de los mayores mitos sobre la usucapión es pensar que basta con ocupar una vivienda durante unos años para convertirse en propietario. La realidad es mucho más compleja.

Para que exista usucapión, la posesión debe ser pública, pacífica, continuada y ejercida como si se fuera el verdadero propietario, durante los plazos que marca la legislación. Además, en algunos supuestos es necesario acreditar buena fe y un justo título, mientras que en otros los plazos exigidos son considerablemente más largos.

¿Cuándo puede darse?

Aunque no es una situación frecuente, la usucapión suele aparecer en casos como:

  • Terrenos abandonados durante décadas.
  • Herencias sin regularizar.
  • Fincas cuyos propietarios nunca ejercieron actos de dominio.
  • Conflictos de lindes o parcelas entre vecinos.
  • Inmuebles cuya posesión se ha mantenido durante muchos años sin que haya existido oposición por parte del titular.

Precisamente por su complejidad, cada caso requiere un análisis jurídico individualizado.

¿Por qué es importante conocer la usucapión?

Aunque se trata de una figura poco habitual, conocer cómo funciona ayuda a entender la importancia de realizar una correcta revisión jurídica antes de comprar un inmueble.

En la mayoría de las operaciones inmobiliarias, especialmente cuando intervienen profesionales, la situación registral y posesoria se verifica previamente, lo que aporta seguridad tanto al comprador como a la entidad financiera que concede la hipoteca.

La usucapión pone de manifiesto que una compraventa va mucho más allá del precio o la ubicación de un inmueble. Verificar la situación legal de la propiedad y contar con un buen asesoramiento durante todo el proceso son aspectos esenciales para comprar con seguridad y evitar imprevistos.
TAMAÑO IMAGEN VENTA

Vender una vivienda por 300.000 euros no significa recibir 300.000: estos son los gastos e impuestos que debe prever el vendedor

Cuando se vende una vivienda es habitual hacer las cuentas tomando como referencia únicamente el precio acordado con el comprador. Sin embargo, el importe que finalmente queda en manos del vendedor puede ser sensiblemente inferior, ya que la operación puede generar impuestos y otros gastos que conviene calcular antes de firmar.

Uno de los principales es el IRPF por la ganancia patrimonial. Con carácter general, no se tributa por todo el precio de venta, sino por la ganancia obtenida respecto al valor de adquisición, teniendo en cuenta los conceptos que fiscalmente pueden incorporarse a ambos valores. Además, existen determinadas exenciones, como las vinculadas a la reinversión en vivienda habitual o a la transmisión de la vivienda habitual por mayores de 65 años, siempre que se cumplan los requisitos establecidos.

A ello puede sumarse la conocida como plusvalía municipal (IIVTNU), un impuesto relacionado con el incremento de valor de los terrenos de naturaleza urbana. En una compraventa, con carácter general, corresponde al vendedor. Además, si se acredita que no ha existido incremento de valor del terreno, la transmisión no queda sujeta a este impuesto.

Al tratarse de un tributo municipal, su liquidación o autoliquidación debe realizarse ante el ayuntamiento correspondiente y conviene comprobar tanto el procedimiento como los plazos aplicables en cada municipio. También es importante analizar qué método de cálculo resulta aplicable, ya que la normativa permite determinar la base mediante el sistema objetivo o atendiendo al incremento real del valor del terreno cuando resulte más favorable y se cumplan los requisitos establecidos.

Pero los impuestos no son los únicos conceptos que deben tenerse en cuenta. Si existe una hipoteca pendiente, habrá que calcular el capital que debe devolverse al banco y los posibles gastos asociados a su cancelación. También pueden existir honorarios de intermediación inmobiliaria, certificados, regularizaciones pendientes u otras gestiones notariales y registrales.

Por eso, antes de fijar qué cantidad quedará disponible después de una venta, resulta conveniente realizar una liquidación económica y fiscal previa de toda la operación. Dos viviendas vendidas exactamente por el mismo precio pueden dejar cantidades netas muy diferentes a sus propietarios dependiendo de cuándo y por cuánto se adquirieron, la situación hipotecaria, el municipio o las circunstancias personales del vendedor.

Conocer el resultado neto de la venta antes de firmar permite tomar decisiones con cifras reales y evitar sorpresas fiscales una vez realizada la operación.

A PLACE IN THE SUN _WEB

A Place in the Sun Birmingham reúne a cerca de 4.000 compradores británicos interesados en adquirir vivienda en el extranjero

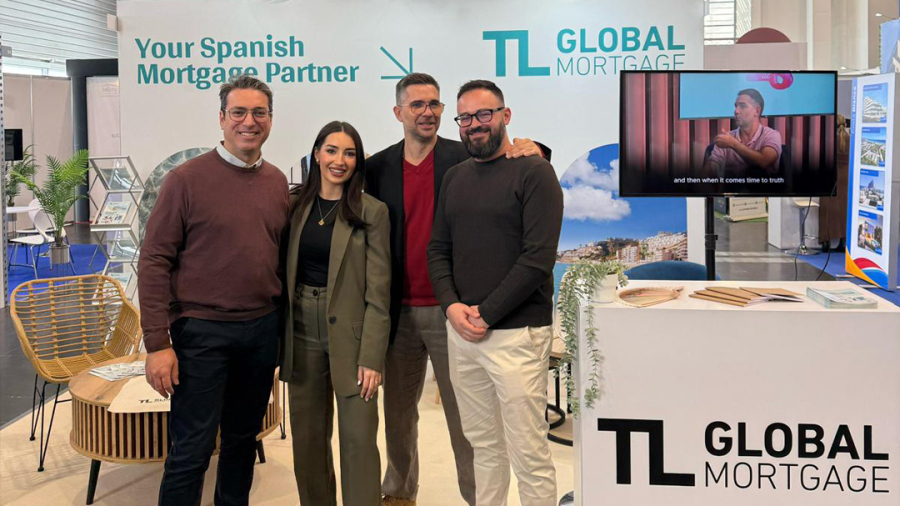
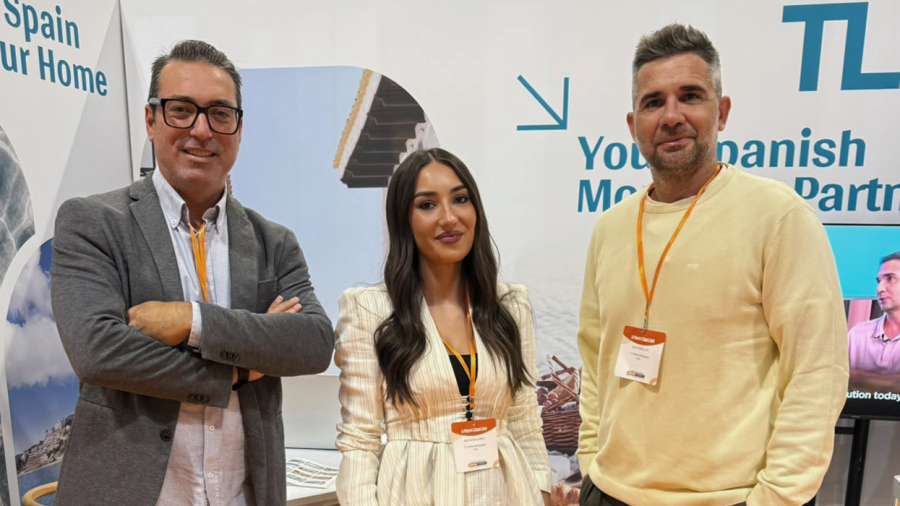
TL Global Mortgage ha participado como expositor en A Place in the Sun Live Birmingham 2026, la mayor feria británica especializada en propiedad inmobiliaria internacional, celebrada del 18 al 20 de septiembre en el NEC de Birmingham.

La edición reunió a más de 95 empresas, 300 profesionales especializados y representación de más de 15 países, consolidándose como uno de los principales puntos de encuentro entre compradores británicos y profesionales del mercado inmobiliario internacional. Durante los tres días, la feria recibió 3.854 visitantes de pago, según los datos oficiales comunicados por la organización a los expositores.

España volvió a ocupar un lugar destacado dentro de la oferta internacional de la feria. Junto a inmobiliarias, promotores y especialistas legales y fiscales, TL Global Mortgage participó como único expositor especializado como bróker hipotecario, asesorando a compradores británicos sobre las posibilidades de financiación hipotecaria para adquirir una vivienda en España.

La experiencia directa de TL Global Mortgage durante los tres días de feria permitió identificar con claridad las zonas que concentraban el interés de los compradores. La demanda se focalizó principalmente en el gran arco mediterráneo español, desde el norte de la Costa Blanca —con especial protagonismo del sur de la Costa Blanca—, pasando por la Costa Cálida y la Costa de Almería, hasta llegar a la Costa del Sol. Un corredor que concentraba también buena parte de la oferta inmobiliaria presente en Birmingham.

El interés no se limitaba a las localidades estrictamente costeras. También encontramos compradores buscando pueblos y municipios de interior no demasiado alejados del Mediterráneo, atraídos por otro tipo de vivienda y estilo de vida.

En cuanto al perfil, una parte importante buscaba una segunda residencia en España, pero también encontramos compradores que estaban planteándose un cambio de vida mucho más definitivo: trasladarse a vivir a España. Entre ellos había tanto jubilados que contemplaban nuestro país como destino para su retiro como familias más jóvenes y profesionales con trabajos que les permiten una mayor flexibilidad geográfica.

A este atractivo inmobiliario se suma un factor que despertó especial interés durante la feria: las condiciones de financiación que ofrece actualmente el mercado hipotecario español resultan muy competitivas para el comprador británico. Como referencia, el tipo de interés medio de las nuevas hipotecas sobre vivienda en España se situó en el 2,96% en junio de 2026, mientras que en Reino Unido los tipos fijos medios superaban el 5,8%. Aunque se trata de mercados y productos hipotecarios diferentes, la distancia entre ambos ayuda a entender por qué la financiación en España puede resultar especialmente atractiva para determinados compradores procedentes de Reino Unido.

Precisamente por ello, conocer de antemano qué importe puede financiar un no residente, qué aportación necesita y qué entidades españolas encajan mejor con su perfil se está convirtiendo en una parte cada vez más importante del proceso de compra. Para muchos compradores internacionales, estudiar la hipoteca antes de elegir definitivamente la vivienda permite afrontar la búsqueda con un presupuesto real y estructurar mejor toda la operación.

La participación en A Place in the Sun Live Birmingham 2026 supone así un nuevo paso en la estrategia internacional de TL Global Mortgage y, sobre todo, una oportunidad para acercar la financiación hipotecaria española directamente a un comprador británico que continúa viendo en nuestro país un lugar no solo para disfrutar de una segunda residencia, sino también, en muchos casos, para comenzar una nueva etapa de su vida.

IMG BLOG 16_09

El número de hipotecas crece un 2,3% en Valencia, pero el importe financiado aumenta un 15,7%

El mercado hipotecario valenciano mantiene su fortaleza durante el segundo trimestre de 2026, aunque los últimos datos muestran una evolución especialmente significativa: el volumen de financiación está creciendo a un ritmo muy superior al número de hipotecas formalizadas.

Según el informe “Mercado Inmobiliario de Valencia. Segundo trimestre 2026”, presentado por el Colegio Oficial de Agentes de la Propiedad Inmobiliaria de Valencia (COAPIV), en la provincia se han formalizado 27.671 hipotecas sobre vivienda en términos interanuales, un 2,3% más que hace un año. Sin embargo, el importe financiado alcanza los 3.899 millones de euros, con un incremento del 15,7%.

Esta diferencia está estrechamente relacionada con el encarecimiento de la vivienda. El precio medio en la provincia alcanza ya los 1.788 €/m², un 15,1% más que hace un año y un nuevo máximo histórico, mientras que en València capital se sitúa en 2.868 €/m². Los compradores extranjeros representan ya el 31% de las compraventas del trimestre, 2,9 puntos porcentuales más que en el trimestre anterior.

Como consecuencia, también aumenta el endeudamiento de los compradores. La hipoteca media se sitúa en 143.262 euros, un 14,5% más en términos interanuales, mientras que la cuota hipotecaria mensual media alcanza los 690 euros, representando ya aproximadamente el 32,2% del coste salarial.

Este escenario refuerza la importancia del asesoramiento financiero preventivo. Ante precios e importes hipotecarios crecientes, analizar la viabilidad de la financiación antes de comprometer la compra de una vivienda permite conocer la capacidad real de endeudamiento, anticipar posibles dificultades y afrontar la operación con una estrategia financiera adecuada.

Conocer de antemano cuánto y en qué condiciones puede financiarse una operación se está convirtiendo en una parte esencial de una compra inmobiliaria bien planificada.

FERIAS INTERNACIONALES_2

Las ferias inmobiliarias internacionales refuerzan el interés por la vivienda en España

Las principales ferias inmobiliarias internacionales continúan confirmando el fuerte interés de los compradores extranjeros por el mercado español. Eventos especializados en inversión y compra de vivienda en el extranjero siguen reuniendo a miles de potenciales compradores que buscan asesoramiento sobre propiedades, financiación, fiscalidad y procesos de compra internacional.

En este contexto, TL Global Mortgage ha estado presente recientemente en INRE Poznań, uno de los eventos inmobiliarios de referencia en Polonia, donde el interés por la compra de vivienda en España sigue creciendo entre inversores y compradores que buscan una segunda residencia en el Mediterráneo.

La actividad internacional continuará durante los próximos meses con la participación de TL Global Mortgage en A Place in the Sun Live Birmingham, la mayor feria especializada en compra de vivienda en el extranjero del Reino Unido, que se celebrará en el NEC Birmingham del 18 al 20 de septiembre de 2026. El evento reúne cada año a cientos de expositores internacionales y miles de visitantes interesados en adquirir una propiedad fuera de su país de origen.

La creciente presencia de compradores internacionales en este tipo de ferias refleja una tendencia clara: España sigue siendo uno de los destinos más demandados para la compra de vivienda por parte de extranjeros, especialmente en zonas como Costa Blanca, Costa del Sol y Baleares.

Cada vez más compradores internacionales acuden a las ferias inmobiliarias con una prioridad clara: entender sus opciones de financiación antes de elegir una propiedad. Obtener información hipotecaria desde el inicio del proceso permite comprar con mayor seguridad, conocer el presupuesto real disponible y acceder a las mejores oportunidades cuando aparece la vivienda adecuada.

NOTICIA NOVEDADES ICO-IVF

Nuevos avales ICO e IVF: más facilidades para que los jóvenes compren su primera vivienda

Acceder a la primera vivienda sigue siendo uno de los mayores retos para los jóvenes, especialmente por la dificultad de reunir el ahorro necesario para la entrada. En este contexto, los programas de avales públicos continúan consolidándose como una de las herramientas más eficaces para facilitar el acceso a la financiación.

Tanto el Instituto de Crédito Oficial (ICO) como el Institut Valencià de Finances (IVF) han introducido importantes novedades durante 2026 que amplían el número de potenciales beneficiarios y mejoran las condiciones de acceso.

El ICO amplía su programa de avales

El Gobierno ha aprobado varias modificaciones relevantes en el programa de avales ICO.

La primera es la ampliación del plazo para solicitar el aval hasta el 31 de diciembre de 2027, con posibilidad de prorrogarlo hasta 2029.

Además, las familias con menores a cargo podrán acceder a financiación de hasta el 100 % del menor valor entre el precio de compra y el de tasación, siempre que la entidad financiera apruebe la operación.

Otra de las novedades más importantes es la actualización de los límites de ingresos, que dejan de ser iguales para todo el territorio nacional y pasan a adaptarse a la realidad económica de cada comunidad autónoma. Este cambio permitirá que más jóvenes puedan acceder al programa en aquellas regiones donde el precio de la vivienda y el coste de vida son más elevados.

El IVF mejora las condiciones de su programa de garantías

La Generalitat Valenciana también ha renovado el programa de avales del Institut Valencià de Finances (IVF), incorporando mejoras que hacen todavía más atractivo este instrumento de apoyo a la compra de vivienda.

Entre las principales novedades destacan:

  • El precio máximo de la vivienda aumenta hasta los 311.000 €, incluyendo garaje, trastero y otros anejos vinculados a la compraventa.
  • Desaparece el límite de edad para los compradores de municipios afectados por la DANA, ampliando el acceso al programa en estas localidades.
  • La cobertura del aval se amplía hasta el 100 % del menor valor entre el precio de compra y la tasación, cuando en el primer convenio el límite práctico se situaba en el 95 %.

Los avales públicos facilitan el acceso a la financiación, pero no todas las entidades aplican estos programas de la misma manera ni ofrecen las mismas condiciones. Analizar qué opción se adapta mejor a cada comprador y elegir la entidad adecuada sigue siendo fundamental para conseguir la mejor hipoteca posible.

Realtor giving african customer keys, couple buying new house, closeup

Valencia pone en marcha una Agencia Municipal del Alquiler para aumentar la oferta de vivienda

El Ayuntamiento de València ha lanzado la Agencia Municipal del Alquiler, una iniciativa en la que participan el Colegio Oficial de Agentes de la Propiedad Inmobiliaria de Valencia (COAPIV) y la Asociación de Profesionales Inmobiliarios de Valencia (APIVA) con un objetivo claro: incrementar la oferta de vivienda en alquiler y facilitar el acceso a precios más asequibles.

El programa busca incentivar que los propietarios incorporen al mercado viviendas actualmente vacías, ofreciéndoles importantes garantías, como el cobro asegurado de la renta durante siete años, la gestión integral del alquiler y el mantenimiento ordinario del inmueble.

A cambio, las viviendas se alquilarán con rentas hasta un 20 % inferiores al precio de mercado, favoreciendo el acceso a personas solventes que encuentran dificultades para acceder a una vivienda en el contexto actual.

Desde el COAPIV destacan que la colaboración entre administraciones públicas y profesionales del sector puede ser una herramienta eficaz para movilizar vivienda vacía, ampliar la oferta disponible y contribuir a moderar los precios del alquiler. La participación de los Agentes de la Propiedad Inmobiliaria aportará además un marco de mayor seguridad jurídica y profesionalidad tanto para propietarios como para inquilinos.

Uno de los principales retos del mercado del alquiler sigue siendo la falta de oferta. Iniciativas como la Agencia Municipal del Alquiler ponen el foco en incentivar a los propietarios para que incorporen viviendas al mercado con mayores garantías. Si el programa alcanza una implantación significativa, podría convertirse en una herramienta eficaz para mejorar el acceso al alquiler y favorecer un mercado más equilibrado.

handshake in front of european flag, AI generated image

El BCE sube los tipos: ¿qué impacto tendrá en las hipotecas?

El Banco Central Europeo (BCE) ha elevado los tipos de interés en 25 puntos básicos, una decisión que podría influir en la evolución del Euríbor y en las condiciones hipotecarias durante los próximos meses.

Para los titulares de hipotecas variables, el impacto dependerá de la evolución futura del Euríbor y de la fecha de revisión de sus préstamos. En el caso de las nuevas hipotecas, algunas entidades podrían ajustar ligeramente sus ofertas, especialmente en los productos a tipo fijo.

Sin embargo, el contexto actual sigue siendo favorable para los compradores. La banca española mantiene una fuerte competencia por captar clientes hipotecarios y continúa ofreciendo condiciones atractivas a los perfiles más solventes, incluidos los compradores internacionales y no residentes.

¿Afectará al mercado inmobiliario?

A corto plazo, es poco probable que esta subida tenga un impacto significativo sobre la demanda. El mercado residencial español sigue apoyado por una oferta limitada, una demanda sólida y un importante interés internacional, especialmente en zonas como Costa Blanca, Costa del Sol y Baleares.

De hecho, para muchos expertos, el principal factor que seguirá condicionando la evolución de los precios no serán los tipos de interés, sino la falta de vivienda disponible en las áreas más demandadas.

¿Y a la financiación?

En un entorno de tipos algo más elevados, la financiación cobra aún más importancia. Comparar entidades, negociar condiciones y estructurar correctamente una hipoteca puede generar un ahorro mucho mayor que una pequeña negociación en el precio de compra.

Para los compradores internacionales, la buena noticia es que los bancos continúan compitiendo activamente por los mejores perfiles, manteniendo opciones de financiación muy atractivas para quienes buscan comprar una vivienda en España.

NOTICIA COMPRADORES EXTRANJEROS

El comprador internacional sigue apostando por España pese a la subida de precios

España continúa siendo uno de los destinos inmobiliarios más atractivos para compradores extranjeros, especialmente en zonas como Costa Blanca, Costa del Sol y Baleares. Aunque el mercado muestra señales de desaceleración en las compraventas, la demanda internacional sigue sosteniendo gran parte de la actividad en las áreas más demandadas.

Al mismo tiempo, el mercado residencial español mantiene una fuerte tensión entre oferta y demanda. Los precios de la vivienda crecieron cerca de un 14 % interanual en el arranque de 2026, mientras el volumen de hipotecas alcanzó máximos de los últimos 15 años.

Para los compradores no residentes, España sigue ofreciendo un entorno de financiación muy atractivo. Los bancos mantienen un fuerte interés por captar perfiles internacionales solventes y continúan compitiendo con condiciones cada vez más ajustadas para clientes con ingresos estables, capacidad de ahorro y un buen historial financiero. Esto permite que muchos compradores extranjeros accedan a soluciones hipotecarias adaptadas a sus necesidades y objetivos de inversión.

En un mercado donde los precios siguen avanzando, contar con la estrategia de financiación adecuada puede marcar una diferencia significativa en el coste total de la operación. Los bancos buscan activamente buenos perfiles internacionales, por lo que comparar opciones y estructurar correctamente la solicitud sigue siendo una de las claves para conseguir las mejores condiciones hipotecarias.

NOTICIAS HIPOTECA AL 100%_2

Las hipotecas al 100% ganan protagonismo ante la dificultad para ahorrar

El acceso a la vivienda continúa siendo uno de los principales desafíos para miles de compradores. El aumento de los precios de los inmuebles, unido al encarecimiento general del coste de vida, ha reducido la capacidad de ahorro de muchas familias, que pueden afrontar una cuota hipotecaria mensual pero encuentran serias dificultades para reunir el dinero necesario para la entrada.

Ante esta situación, las hipotecas al 100% están recuperando protagonismo en el mercado. Este tipo de financiación permite cubrir la totalidad del precio de compra de la vivienda, eliminando una de las principales barreras de acceso a la propiedad.

Los funcionarios siguen siendo uno de los colectivos con más facilidades para acceder a estas operaciones gracias a la estabilidad de sus ingresos y al bajo riesgo que representan para las entidades financieras. A ellos se suman cada vez más jóvenes que pueden beneficiarse de programas de aval público impulsados por distintas administraciones, diseñados para facilitar la compra de la primera vivienda.

También están aumentando las operaciones apoyadas por avalistas familiares o mediante sistemas de doble garantía, en los que se aporta una segunda vivienda como respaldo adicional. Estas fórmulas permiten a los bancos asumir un mayor porcentaje de financiación sin incrementar significativamente el riesgo de la operación.

Los expertos del sector coinciden en que el crecimiento de las hipotecas al 100% responde a una realidad cada vez más evidente: la dificultad para generar ahorro en un contexto de precios elevados. Por ello, estas soluciones se están consolidando como una herramienta clave para facilitar el acceso a la vivienda a compradores solventes que, de otro modo, tendrían que retrasar durante años su proyecto de compra.